













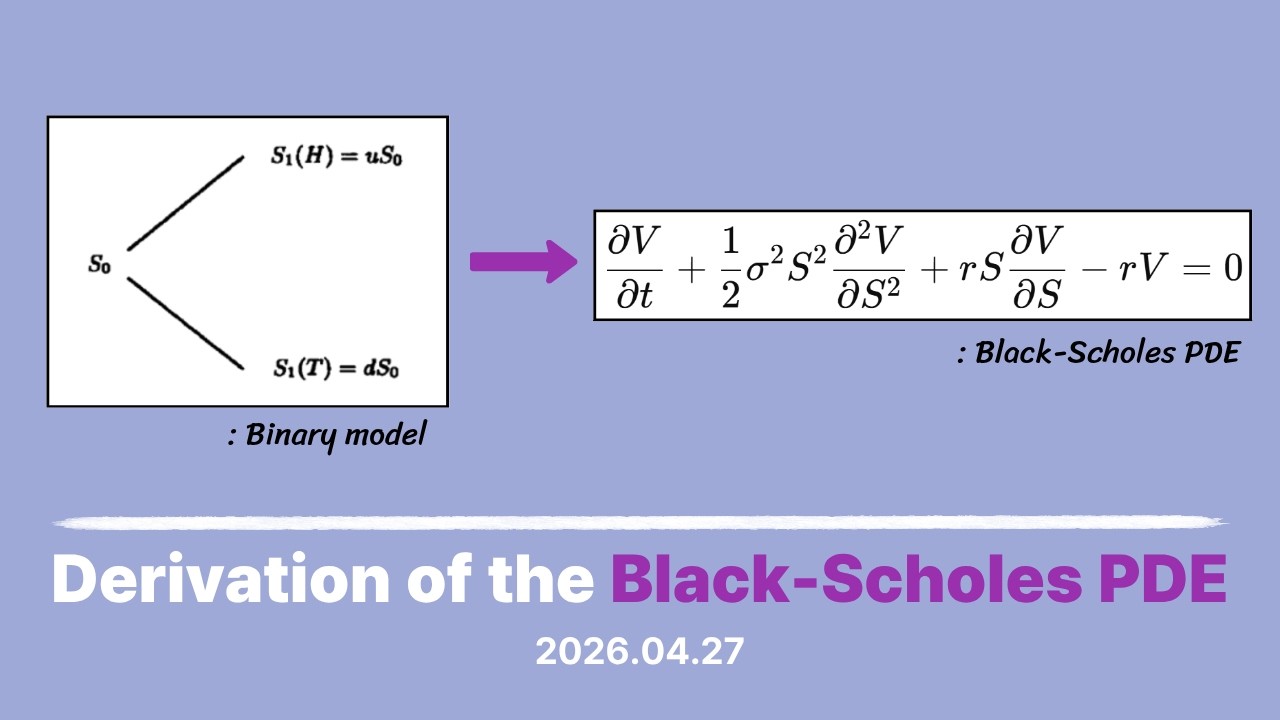




This lecture covers essential calculus concepts including derivatives (product rule, quotient rule, chain rule), limits (L'Hôpital's rule), and integration techniques (substitution, parts) that form the mathematical foundation for quantitative finance interviews, with practical applications such as comparing exponential functions, solving geometric volume problems, and analyzing rate-based scenarios.
Calculus Basics for Quantitative Finance Interviews | Limits, Derivatives & Integrals
Added:Solid understanding of high school algebra and pre-calculus, including functions, logarithms, exponentials, and basic trigonometric identities.
Familiarity with coordinate geometry and graphing functions, which is essential for visualizing limits, continuity, and slopes of tangent lines.
Basic concepts of algebraic sequences and series, particularly geometric progressions, to understand the transition from discrete to continuous models.
Introductory probability theory, including random variables and probability distributions, to provide context for how integration is used to find expectations.
Stochastic Calculus, focusing on Brownian motion, Itô's Lemma, and Stochastic Differential Equations (SDEs) used to model asset price dynamics.
The Black-Scholes-Merton Framework, applying partial differential equations (PDEs) and integration to value financial derivatives.
Multivariate Calculus and Optimization techniques, such as Lagrange Multipliers, which are crucial for portfolio theory and risk minimization.
Taylor Series Expansions and their applications in quantitative risk management to approximate portfolio sensitivity (e.g., Delta, Gamma, and Convexity).
277 views3likes38:07Original Release: 2023-07-12
hi welcome back to our lecture uh about the Practical guide to quantitative Finance interviews so we have just finished the whole chapter about brain teaser so today we are going to move on to calculator so first let's have an overview about this chapter for this chapter we are going to talk about calculus derivatives limitations integration all these things and another main part is for linear algebra uh we're also going to solve some ordinary differential equation which covers different kinds of them uh we're also going to tab a little bit on some rapidly use techniques for example like Taylor series new test method or LaGrange multipliers so first uh let's first talk about the limits and derivatives before we start I want to talk a little bit about the importance of this chapter we know calculus and linear algebra actually lay the foundation for many advanced math topics especially used in quantitative Finance well so basically during interview you should be prepared to answer some chapters or linear algebra problems and they are not going to be asked independently I would say they are of effectively incorporated into more complex problems for example some probability Theory problem or some super complex application clusters so needless to say it's extremely difficult but we need to work hard on that and basically I'm trying to help you to work through all of that I remember most of knowledge you have learned about that in your high school and in your undergraduate learning so so we are going to first give us all ourselves a warm up about some Basics so first how can we get the realities for example let's have y equals to FX then we are going to Define derivative the first of the derivative as equal to d y d x right which can be get from the concept of limitation where the Delta X comes to 0 Delta X Delta y which originally is this one so I always like to explain derivatives in a more geometrically so for example if we have this kind of graph and we have a x point and this is X Y we Define the Delta x equals to X1 minus X so it's it's going to be the landscape so basically we are actually trying to calculate this uh calculator this transport okay and it's basically a ratio between Y and X and when this comes closer and closer hash yeah so we are going to have a few rules here first we are going to have the product rule the X is going to be u d v DX plus one v t u d x so how about the protein so the quotient rule is going to be similar like if we have a fraction U over V that has started to be one b square and it's going to be v d u minus u d V on the numerator and we also have the chain rule where I actually like d y d s called equals to d y d u some kind of a third party at d u d x right and this is like the basic and we can also have some useful equations here so for example we have a x equals to y e x knowing a and we are gonna to this is easy to be proved because we can just change into e point a to the power of X where it comes to a square and we know that law e a b equals to log a plus log B and why I'm saying that is frequently used is this one e x is actually the limitation where n comes to the positive infinity x over n to the power of n so it actually has a quite interesting story here uh so this question is wow the mathematics mathematicians uh stand to Euler you know the famous mathematician so here let's give this kind of question is like hey I got like one dollar so I know I can get some interest if I put it into the bank as a deposit and take it out sometime later right but I mean if I put this one dollar into my bank account at this minute I'm going to pick it out on next minute and I do this again again so I can definitely get some interest right although it's a customer portion but I mean but what he is he was thinking about is that uh as long as we got this interest and it's limitation is infinity yeah they are don't need to work I just need to stand in front of an APN and I keep depositing this one dollar into that right but actually the Euler helps me to prove that there is actually a limitation this limitation is just e to the power of X yeah so which means we still need your hard work to earn somebody yeah so and these two are also important let me see so like these two are about the situation where X comes to infinity x to the power of r log X is going to be zero for any R pluses larger than zero and limitation x to the power to infinity x to the power of R multiplied by e to the power of negative X is going to be zero for any uh and we also need to remember the three sine cosine so I'm going to uh reflect the DX part so sorry so D sine X is going to be cosine e cosine ax is going to be negative sine X and detangent is going to be SEC x square which if you are forming then it's basically is y over cosine X and to the power of 2.
so I think if these are quite useful equations uh you may come to it when we solve some questions below I'm going to talk about that so let's come to our first question the first one is what's the derivative of y equals to log X to the power of knowing x uh I know it's a little bit confusing here but actually what does this question means is that uh this lawyer acts and to the power of glowing X instead of law e x to the power of law in X so this is wrong okay this is wrong this is what what this question so it's actually a good problem I think to test your knowledge of basic derivative formulas uh my advice my general advice and this kind of question is that as long as we see sounds into the power of something like a to the power of B the first step is almost always to take the natural log of that so we have low in y right equals to R equals to loin X which equals to flowing X multiplied by lowering employing X but and then applying the chain rule what I'm going to have five if we take the derivative of this knowing y then it is going to be y over y right if you know that and d y d x equals to and this part it is delta T equals to X because login X might take derivative is starting to be 1 over X so the numerator is going to be login X and the denominator is X plus what plus X blowing X and this Y is also going X so these two are canceled out so basically what we have is that we are this why DUI DX is gonna be equal to Y over X multiplier X Plus y right so for this part we are actually applying the product rule here right to solve this classroom and this is going to be the final answer uh to remind you I think it's always a good habit to keep this part no matter if it's useful or not during your doing your solving process but to keep these derivatives I kind of would like to neglect it or just leave it there but I know it's bad okay so now let's count to the second question without calculating the numerical results can you tell me which number is larger e to the power Pi or pi to the power of E well I actually first met this question during my high school you know I'm from Johnson program so basically like the last question of the last call so it's going to be like this level and it's about the routines nowadays I see if part is simple it's related with maximum or minimum uh so let me just uh remind you of what it's like for using derivatives to define the to determine the maximum and minimum so for local maximum if FC the first derivative at C is going to be zero and the second derivative is greater than zero and it is going to be a local minimum if the second derivative is smaller than zero then it is going to be a law called maximum this is the same right the first order is still need to be zero okay so how can we solve this question again so we have something to the power of something right so the first step is to what is two takes a log so by taking the log we basically have Pi loin E equals to Pi right and this part is what E Law in pi so we can have something like law in E divided by E we are going to compare this versus one pi over long Pi so now we can define a GX which equals to X lowering X right and now if we take this derivative the first of the derivative is going to be y minus log X and the denominator is X squared and we can see that as long as well X yes smaller than e then G is going to be larger than zero so it is increasing and the white here is larger than it is going to be decreasing so the local maximum is at x equal to e right so y e e is gonna to be the largest which means that we have this one and if we put all the way back which means that this is the larger sign and this is a larger sound so we get our final result that e pi is larger than Pi e okay because this Y is actually the local maximum okay now we count you the famous Mimi so it's already becoming National Mimi lobida's room it seems like for all the undergraduate students in Mainland as long as they come to some high school higher Mass problem uh they kind of want to use lobita so I mean if you look at the English is actually the same with Hospital yeah it's actually it's leading the meaning is indeed this hospital but I mean we need to speak in French so it is going to be a lot beta H does H is silent okay actually silent so still we follow vida's room we know that the limitation Acts 2 a f x g x this is the same with limitation X to a and the first order of FX and first order derivative of g x on the denominator so the main usage of this one the beta0 is to convert the limit from an indeterminate from to a determinate form but still there are some limitations but please remember all these limitations first f x g x differentiable okay this is the and second limit X2 a G A is not going to be zero otherwise it's only five it's not because it's a fraction format and now we come to the question what's the limit of EX divided by x square as X2 Infinity so this is the first question let's point a then and this is Beats let's solve a first we can see that both e to the power of x and x square are differential and when it comes to infinity x square is not going to be zero or it is starting to be Infinity as well right so we can apply the Lupita's room so it is going to be equal to e x 2 x right and then we can further reduce it again we can apply the lobita through twice to reduce it again to e x two and we can see that this goes to Infinity right and for the B we can Define it as long X and also uh y over x squared right so again all these two uh are not going to be zero uh this GX is not going to be 0 y x Goes To Zero from the right hand side and also both of them are differentials so we can apply the lopidas room and by taking zero chips for both part it is going to be y over X and for this it is going to be negative 2 x to the power 3 and then it is going to be negative 2 x squared which is going to be 0 as well so we proved that and the basically these are two classic examples uh about derivatives and limitation now let's go to the integration part I usually sync it as the inverse of differentiation so it's like the antiderivative right so if f x that's defined as F the larger f x the first order then this integration is going to be the same with this one DX always remember the DX okay so which is Delta to be f x from A to B equals to F B minus f a so please remember it's actually FB plus C minus F A Plus that is a constant item here so sometimes you cannot forget that especially for interview question it shows that you are a detailed oriented people and basically the general there is also some rules about the integration for example the first one is integration by substitutions so integration of f g x and T slash X it is going to be the same with as you u t u where U equals to GX and bu is going to be G slash X DX so remember this DX here that is quite important and also they are integration by parts so like if we take the integration of u d v it's going to be the same with UV minus t integration of vbu okay so let's first do a warm-up question what is the integral of flowing x uh it's actually quite simple we just and it's actually a classic example of doing integration by parts so we first write it down so we need to take the temperature of law index DX so we can Define one so we can Define like U is equals to drawing X and DV is gonna to be DX which means that V equals to X so it is going to be the same with X multiplied by going X so it's UV right and minus one X to X and we take the derivative of d u is going to be 1 over X DX so remember remember this DX part here okay so these two are canceled out there's one so if we take that it is gonna to be X log x minus 1 uh anti-derivative of DX is going to be X and classes constant C that's why I that's what I mean like we always need to remember that any Customs okay so next question uh it's about the all the triangle functions okay so let's first go back and let you remember all these things we have these three things here right please take a look so for all the chart or metric functions I think the largest of Stucco for you to solve that is to know all the things about that so for this question that's actually a very classic example here we want to take integral of 0 to pi over six of SEC X I'm going to write it as y over cosine X DX so we want to define the solution for this one right and we can first take the derivative of all a few other things so we know we already know that detergent x equals to sex Square X right and if we take the derivative of SEC X it is basically the same as the derivative of y over cosine X so this is going to be cosine uh Square x with Y uh with sine X here right which this is actually the same as PSI X plus sine X multiplied by 1 over cosine x equals to one tangent X multiplied by step X so have we found something interesting the derivative of SEC X Plus tangents DX is gonna to be sack X charging that last stick X and we have both secondary X before the derivative and after the derivative and here is what we want to do here if we take the line you know that you know there is a trick if we found this kind of pattern here one obviously you can do just remember it is to take the long so if we take the law of uh because within the log function so it has to be have the absolute value of sine so absolute value of SEC X Plus tangent X divided by DX is gonna to be SEC X and this is going to be SEC plus tagging and this the denominator is also going to be set plus charging where they canceled out which gives us a set X so we have that 0 pi over 6 sex x is gonna give you what it's going to be Glory sec X class telling X pi over 6 0 and the result is going to be logging square root 3 if we just calculate put first approach like pi over 6 into these two and I put 0 into 2 and take the difference uh I mean some of you may still have questions about why we need to take the law in here so let's see this function so blowing you DX D long u u is some function of X okay it's going to be one it's gonna to be u y over U multiplied by d u d x so you can see that it is going to be like d u U right so it's like take the derivative of this part and DX so which means if we have something here like the derivative uh the the value before the derivative and after the derivative is the same then we can use this structure by taking the log to cancel that out because they are set to get the other part which cannot be canceled off and it's like a technique that is rapidly used in taking calculus I think like calculating calculus or integration is much harder than taking derivatives because it will it requires you have a lot of to remember a lot of this kind of small skill sets and small formulas or lamba that can be applied and now let's see to a classic application problem so the first one Suppose there are two cylinders which with radius one intersect at right angles and the centers also intersect what's the volume of the intersection so it's something like this one right we have a cylinder here sorry my drawing is nonsense good looking I don't have another one here so modify this cross-session to solve this question I also get a screenshot from the Wikipedia it actually calls the name like this intersection part is called five cylinder that's why this customer is super classic because you know this part even have its own name okay so you can see the Wikipedia actually gives us some things so if we look from like we're looking for this to start it's going to be a circle and with radius one and but if we are looking like from up and down it's going to be a square here and this square is actually it's lens is going to be smaller and smaller and what's the range of that so this volume so for any volume the function is the general integration function is that following equals to Z1 due to the starting point and the ending point of the area function of DZ right and you can see the part here so if we Define this as the square is going to be what is this is going to be Q because there are two of them but by zero to radius is R here and the lens is going to be 2R Square minus 2z squared and DZ right we just need to solve this one so white is the case because we first lock it upside down and the total square of this kind of the total area of this square is going to be 2z and 2 to the power of 2 right so this one is the area that responsible and then we also want the high spot so we need to look at this one so this is basically the Z we are getting here and we want this R square minus this Z Square to get this to get this lens to get distance and basically it's the same as the last of this one and we take Z so this lens is going to work it's going to be R square minus 2 R square minus 2z squared yeah and I hope you can keep that so by taking this it is going to be 16.
over 3.
and now let's come to our last question it's about the snow began to fall sometime before noon and at a constant rate the city of Cambridge you know where however then I meant it was it's the Cambridge in U.S not in UK okay so send out the snow power at noon to clean basically clean the Avenue and the power removes though also at the faster rate a minute and at 1 pm it had moved two miles and at 2 p.m three miles and when did the snow Begin to Fall so first again we need to find like two functions that could be the same to make us to get an equation okay and maybe you can find some kind to think about that so we need to find the intersection part okay so now let's tell yourself let's say it's like 12 P.M this is the t0 where snow beginnings and this is like once yeah let's say and this is 2PM so when it comes to PA 1pm it has moved two miles and all these two miles is not is gonna to have none of snow there right by the end of one PM which means the area claim is gonna be the same with every snow right so a function is being found so now we start to define something so let's first Define this part okay let's use the red thing here as T equals to zero okay and this one is going to be this total lens is going to be t and the snow uh let's define the v as the volatility of the power no and C1 is volume of so foreign [Music] the total volume clean divided by the total total cross sectional area of the snow right and again this AP could also be what and because snow is snowing at a speed of C2 also by the total time has snowed which is t plus t this T small T is going to be calculated throughout drops here then V is going to be equal to C1 over C2 t plus T well we've got to Define C equals to C1 over C2 just to make it just one variable to simplify the password to be C over t plus t and now we are going to have two equations here we know that from 0 to 1 c d plus T DT is going to be equal to 2 so the total of Mars has been playing and from 0 to 2 C over t plus T DT is going to be 3.
and by solving these two clusterings we are going to have T equals to square root minus one over two okay just by combining these two equations together so again let's go through this question so 80 is the total node area right so it's going to be the speed of the snow and and the t plus T is the total time since knowing but meanwhile so the volatility of the problem provides a way to combine it with the snowing area so the Cy is the volume of snow that can be removed if we divide it uh per hour if we divided it by the total area uh snowing then we can know that the relative typical volatility is actually what is the distance divided by time right distance divided by time so basically it's going to be the all questions for today thank you for watching and the next lecture we are going to talk more about Taylor expansion and also the other useful equations or techniques in solving calculus questions see you then bye-bye
Up Next
28:34
Brownian Motion from Random Walks: A Mathematical Derivation Guide
@MathPartner
49.8K views•2016-03-28

8:17
JEE Maths | Circles: Pole & Polar Explained with Equations
@TargetPublications
14.4K views•2019-02-23

10:44
Fourier Series Introduction: The Big Idea Explained
@DrTrefor
387K views•2021-05-03

6:00
The Mathematical Impossibility of Accurate World Maps
@Vox
23.3M views•2016-12-02
Related Study Plans & Knowledge Roadmaps
Structured learning paths in Mathematics
mathematics
Projective Geometry: Coordinates & Conics
01From Euclidean to Projective Space
02Homogeneous Coordinates
03Duality and Projective Transformations
+ 2 more learning modules
14h5 modules
Explore Roadmap
mathematics
Tensor Calculus: Vectors to Riemann Curvature
01Mathematical Foundations: Linear Algebra & Calculus
02Covectors, Dual Spaces, and Tensor Basics
03The Metric Tensor and Index Gymnastics
+ 2 more learning modules
40h5 modules
Explore Roadmap
mathematics
Gödel's Incompleteness: Logic, Proofs & Limits
01Introduction to Formal Systems & Hilbert's Dream
02Set Theory, Cardinality, and Cantor's Diagonal Argument
03Arithmetization and Gödel Numbering
+ 2 more learning modules
14h5 modules
Explore Roadmap
mathematics
Galois Theory: Fields, Groups & Solvability
01Foundations of Abstract Algebra: Groups & Fields
02Polynomials & Field Extensions
03Splitting Fields & Symmetries
+ 2 more learning modules
24h5 modules
Explore Roadmap